Chúng tôi luôn Lắng nghe và phản hồi
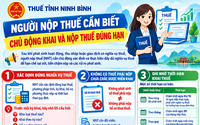
Việc thực hiện đúng ngay từ đầu sẽ giúp NNT hạn chế sai sót, tránh phát sinh tiền chậm nộp và các rủi ro trong quá trình thực hiện nghĩa vụ với ngân sách nhà nước.
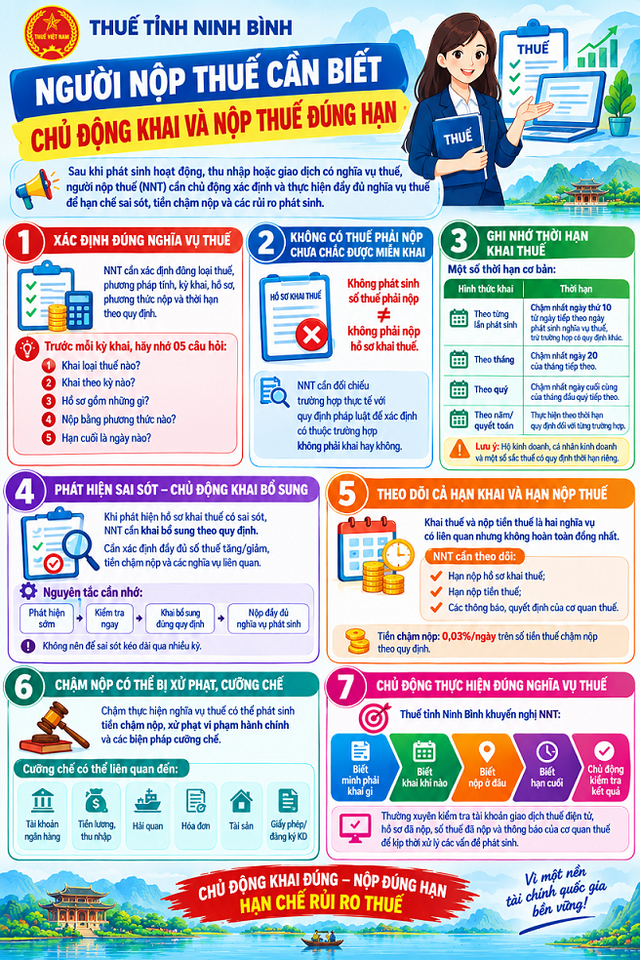
1. Xác định đúng loại thuế, kỳ khai và thời hạn khai
Tùy thuộc vào hoạt động phát sinh, NNT cần xác định đúng loại thuế, phương pháp tính, kỳ khai, hồ sơ, phương thức nộp và thời hạn thực hiện.Việc khai thuế, tính thuế và phân bổ thuế thực hiện theo Chương III Thông tư số 89/2026/TT-BTC.
Việc khai thuế có thể được thực hiện theo tháng, theo quý, theo năm, theo từng lần phát sinh, từng lần thanh toán, khi phát sinh giao dịch, khi quyết toán thuế, khi chấm dứt hoạt động hoặc theo các trường hợp khác theo quy định. Đối với từng loại thuế và từng đối tượng cụ thể, NNT cần thực hiện theo quy định tương ứng.
Một số sắc thuế thường gặp như:
- Thuế giá trị gia tăng: Việc khai thuế phụ thuộc vào phương pháp tính thuế, hoạt động và kỳ khai áp dụng.
- Thuế thu nhập doanh nghiệp: Về nguyên tắc, thực hiện tạm nộp theo quý và quyết toán năm; một số trường hợp thực hiện khai theo từng lần phát sinh theo quy định.
- Thuế thu nhập cá nhân: Nghĩa vụ khai, khấu trừ, quyết toán được xác định tùy theo loại thu nhập và từng trường hợp cụ thể; hộ kinh doanh, cá nhân kinh doanh thực hiện theo quy định riêng áp dụng đối với hoạt động kinh doanh.
Để tránh bỏ sót nghĩa vụ, trước mỗi kỳ khai thuế, NNT nên tự trả lời 05 câu hỏi:
Khai loại thuế nào? - Khai theo kỳ nào? - Hồ sơ gồm những gì? - Nộp bằng phương thức nào? - Hạn cuối là ngày nào?
NNT thực hiện giao dịch điện tử trong quản lý thuế theo nguyên tắc tại Điều 8 Thông tư số 89/2026/TT-BTC; sử dụng tài khoản giao dịch thuế điện tử, chữ ký điện tử/phương thức xác thực và hệ thống điện tử theo quy định.
2. Không phát sinh số thuế phải nộp chưa chắc đã được miễn khai thuế
Một lưu ý quan trọng là “không phát sinh số thuế phải nộp” và “không phải nộp hồ sơ khai thuế” là hai vấn đề khác nhau.
Pháp luật quy định cụ thể các trường hợp không phải nộp hồ sơ khai thuế. Tùy từng trường hợp và điều kiện, có thể bao gồm trường hợp chỉ có hoạt động thuộc đối tượng không chịu thuế, một số trường hợp không phát sinh nghĩa vụ khấu trừ, đang tạm ngừng hoạt động và đáp ứng điều kiện, đã nộp hồ sơ chấm dứt hiệu lực mã số thuế, trừ các nghĩa vụ còn phải thực hiện, hoặc trường hợp cơ quan thuế đã có đủ dữ liệu theo quy định để xác định nghĩa vụ thuế.
Điều 11 Nghị định số 252/2026/NĐ-CP quy định các trường hợp không phải nộp hồ sơ khai thuế, khoản thu khác. Trong đó có các trường hợp như: chỉ có hoạt động, kinh doanh thuộc đối tượng không chịu thuế (trừ trường hợp pháp luật có quy định riêng đối với hộ, cá nhân kinh doanh); một số trường hợp liên quan đến thu nhập được miễn thuế TNCN; và các trường hợp khác được quy định cụ thể tại Điều này. Người nộp thuế cần đối chiếu đầy đủ theo quy định pháp luật hiện hành để xác định đúng trường hợp của mình.
Vì vậy, NNT không nên tự suy luận rằng “không có thuế phải nộp thì không cần khai”. Cần đối chiếu với trường hợp cụ thể và quy định pháp luật hiện hành để xác định chính xác nghĩa vụ của mình.
3. Ghi nhớ các thời hạn khai thuế
Đối với tổ chức, doanh nghiệp và các đối tượng thực hiện theo Nghị định số 252/2026/NĐ-CP, một số thời hạn khai thuế cơ bản gồm:
Hình thức khai | Hình thức khai |
Theo từng lần phát sinh | Chậm nhất ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh nghĩa vụ thuế, trừ trường hợp có quy định khác. |
Theo tháng | Chậm nhất ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế |
Theo quý | Chậm nhất ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế |
Theo năm/quyết toán | Thực hiện theo thời hạn cụ thể tại Điều 10 Nghị định số 252/2026/NĐ-CP và quy định của từng sắc thuế, trường hợp. |
Đối với hộ kinh doanh, cá nhân kinh doanh, thời hạn thực hiện theo Nghị định số 68/2026/NĐ-CP và văn bản sửa đổi, bổ sung.
NNT cần lưu ý, từng sắc thuế, khoản thu hoặc trường hợp cụ thể có thể có quy định riêng. Đối với hoạt động cho thuê bất động sản, việc khai thuế được thực hiện theo kỳ và thời hạn riêng.
4. Phát hiện sai sót - chủ động khai bổ sung
Trong quá trình thực hiện nghĩa vụ thuế, nếu phát hiện hồ sơ khai thuế có sai sót, NNT được khai bổ sung theo điều kiện, thời hạn và trường hợp pháp luật quy định.
Khi khai bổ sung, cần xác định đầy đủ số thuế tăng hoặc giảm, tiền chậm nộp và các nghĩa vụ có liên quan.
Hồ sơ và cách thức khai bổ sung thực hiện theo Điều 12 Luật Quản lý thuế số 108/2025/QH15, Điều 12 Nghị định số 252/2026/NĐ-CP và khoản 3 Điều 17, Phụ lục I, Phụ lục II Thông tư số 89/2026/TT-BTC; đối với hộ kinh doanh, cá nhân kinh doanh đã khai theo quy định riêng thì thực hiện theo hướng dẫn tương ứng
Nguyên tắc cần nhớ:
Phát hiện sớm → Kiểm tra ngay → Khai bổ sung đúng quy định → Nộp đầy đủ nghĩa vụ phát sinh.
Không nên để sai sót kéo dài qua nhiều kỳ, bởi việc xử lý sớm sẽ giúp NNT chủ động hơn trong việc thực hiện nghĩa vụ thuế.
5. Khai thuế và nộp thuế: cần theo dõi cả hai thời hạn
Khai thuế và nộp tiền thuế là hai nghĩa vụ có liên quan nhưng không hoàn toàn đồng nhất. Vì vậy, NNT cần đồng thời theo dõi hạn nộp hồ sơ khai thuế và hạn nộp tiền thuế.
Đối với trường hợp NNT tự tính thuế, tự khai, tự nộp, hạn nộp tiền thông thường là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế. Trường hợp khai bổ sung do có sai sót, việc xác định hạn nộp tiền được thực hiện theo quy định đối với kỳ tính thuế gốc. Trường hợp tạm nộp theo quý thực hiện theo quy định riêng của từng sắc thuế.
Đối với trường hợp cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền tính và thông báo, NNT cần thực hiện nộp tiền theo thời hạn ghi cụ thể trên Thông báo, Quyết định hoặc văn bản xử lý.
Lưu ý khi có khiếu nại, khởi kiện: Trong thời gian chờ giải quyết khiếu nại, khởi kiện về số tiền thuế/phạt, NNT vẫn phải nộp đầy đủ và đúng hạn số tiền theo Thông báo, Quyết định hoặc văn bản xử lý của cơ quan thuế và cơ quan có thẩm quyền trừ khi có Quyết định tạm đình chỉ thi hành Thông báo/Quyết định/văn bản xử lý thuế từ cơ quan nhà nước có thẩm quyền.
Theo Luật Quản lý thuế số 108/2025/QH15, mức tiền chậm nộp là 0,03%/ngày tính trên số tiền thuế chậm nộp. Trường hợp bất khả kháng, người nộp thuế khai theo tháng, quý, năm hoặc từng lần phát sinh nghĩa vụ có thể được gia hạn nộp hồ sơ khai thuế không quá 30 ngày kể từ ngày hết thời hạn nộp hồ sơ. Vì vậy, người nộp thuế nên thường xuyên kiểm tra tình hình thực hiện nghĩa vụ thuế và các khoản còn nợ trên tài khoản giao dịch thuế điện tử.
Không nên chờ đến ngày cuối cùng mới thực hiện. NNT nên chủ động đặt lịch nhắc trước hạn để có thời gian xử lý các trường hợp phát sinh như lỗi hệ thống, sai thông tin, giao dịch ngân hàng chưa hoàn tất hoặc khoản nộp chưa được hạch toán.
6. Tiền chậm nộp, xử phạt và cưỡng chế
Việc chậm thực hiện nghĩa vụ thuế có thể làm phát sinh tiền chậm nộp, xử phạt vi phạm hành chính và các biện pháp quản lý thuế khác theo quy định. Khi thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế, cơ quan có thầm quyền có thể áp dụng biện pháp cưỡng chế liên quan đến tài khoản, thu nhập, tài sản, hóa đơn hoặc các biện pháp khác theo quy định.
Điều 49 Luật Quản lý thuế số 108/2025/QH15 quy định 08 biện pháp cưỡng chế:
- Trích tiền từ tài khoản tại tổ chức tín dụng, chi nhánh ngân hàng nước ngoài; phong tỏa tài khoản.
- Khấu trừ một phần tiền lương hoặc thu nhập.
- Dừng làm thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu.
- Ngừng sử dụng hóa đơn.
- Thu tiền, tài sản khác của đối tượng bị cưỡng chế do cơ quan, tổ chức, cá nhân khác đang nắm giữ.
- Kê biên tài sản, bán đấu giá tài sản kê biên.
- Nộp đơn yêu cầu áp dụng thủ tục phá sản.
- Thu hồi các giấy chứng nhận đăng ký, giấy phép thành lập và hoạt động, giấy phép hành nghề, đăng ký/giấy phép hoạt động kinh doanh nền tảng thương mại điện tử theo quy định.
7. Chủ động để thực hiện đúng nghĩa vụ thuế
Thực hiện nghĩa vụ thuế đúng hạn không chỉ là trách nhiệm mà còn giúp NNT hạn chế những rủi ro không đáng có trong quá trình hoạt động.
Khuyến nghị NNT:
Biết mình phải khai gì → Biết khai khi nào → Biết nộp ở đâu → Biết hạn cuối → Chủ động kiểm tra kết quả.
Việc thường xuyên theo dõi tài khoản giao dịch thuế điện tử, chủ động kiểm tra hồ sơ đã nộp, số thuế đã nộp và các thông báo của cơ quan thuế sẽ giúp NNT kịp thời phát hiện, xử lý các vấn đề phát sinh và thực hiện đầy đủ nghĩa vụ theo quy định.
(Thuế tỉnh NInh BÌnh)
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm