CỔNG THÔNG TIN ĐIỆN TỬ CHÍNH PHỦ
XÂY DỰNG CHÍNH SÁCH, PHÁP LUẬT
Điều kiện để người nộp thuế được hủy bỏ tạm hoãn xuất cảnh là gì?
(Chinhphu.vn) - Các trường hợp cơ quan thuế ban hành Thông báo hủy bỏ tạm hoãn xuất cảnh với người nộp thuế.
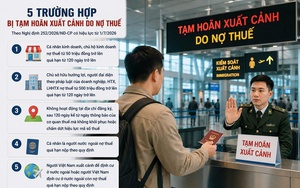
Theo Cục Thuế, căn cứ quy định tại Điều 28 Nghị định số 252/2026/NĐ-CP, cơ quan thuế ban hành Thông báo hủy bỏ tạm hoãn xuất cảnh khi người nộp thuế thuộc một trong các trường hợp sau:
(1) Đối với cá nhân kinh doanh, chủ hộ kinh doanh: Nộp thuế để hạ số thuế nợ xuống dưới ngưỡng 50 triệu đồng hoặc được xóa tiền thuế nợ theo quy định.
(2) Đối với chủ sở hữu hưởng lợi/người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã: Nộp thuế để hạ số thuế nợ xuống dưới ngưỡng 500 triệu đồng hoặc được xóa tiền thuế nợ theo quy định.
(3) Đối với cá nhân kinh doanh, chủ hộ kinh doanh, chủ sở hữu hưởng lợi/người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã sau 120 ngày kể từ ngày cơ quan thuế ban hành thông báo không hoạt động tại địa chỉ đã đăng ký: Có hồ sơ đề nghị khôi phục mã số thuế, nộp hồ sơ khai thuế, nộp thuế để số tiền thuế nợ dưới ngưỡng quy định (50 triệu đồng đối với cá nhân kinh doanh, chủ hộ kinh doanh; 500 triệu đồng đối với doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã) hoặc được chấm dứt hiệu lực mã số thuế theo quy định.
(4) Đối với người nước ngoài, người Việt Nam xuất cảnh để định cư ở nước ngoài, người Việt Nam định cư ở nước ngoài trước khi xuất cảnh từ Việt Nam: Hoàn thành 100% nghĩa vụ nộp thuế hoặc được xóa tiền thuế nợ theo quy định.
Trong thời hạn bao lâu kể từ khi người nộp thuế hoàn thành nghĩa vụ thuế thì Cơ quan thuế phải ban hành Thông báo hủy bỏ tạm hoãn xuất cảnh?
Theo quy định tại Điều 28, Nghị định số 252/2026/NĐ-CP cơ quan quản lý thuế thông qua Hệ thống thông tin quản lý thuế ban hành thông báo hủy bỏ tạm hoãn xuất cảnh ngay sau khi xác định NNT đủ điều kiện hủy bỏ tạm hoãn xuất cảnh.
Cơ quan quản lý xuất nhập cảnh thực hiện hủy bỏ tạm hoãn xuất cảnh ngay sau khi nhận được thông báo từ hệ thống của cơ quan quản lý thuế.
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm