CỔNG THÔNG TIN ĐIỆN TỬ CHÍNH PHỦ
XÂY DỰNG CHÍNH SÁCH, PHÁP LUẬT
Quyết định 147/2026/QĐ-UBND quy định danh mục các khoản thu, mức thu dịch vụ với cơ sở giáo dục công lập chất lượng cao tại Hà Nội
(Chinhphu.vn) - UBND thành phố Hà Nội ban hành Quyết định 147/2026/QĐ-UBND ngày 19/10/2026 quy định danh mục các khoản thu, mức thu và cơ chế quản lý thu, chi các dịch vụ theo tiêu chí dịch vụ giáo dục chất lượng cao áp dụng đối với cơ sở giáo dục công lập chất lượng cao từ năm học 2026-2027.
Đối tượng áp dụng
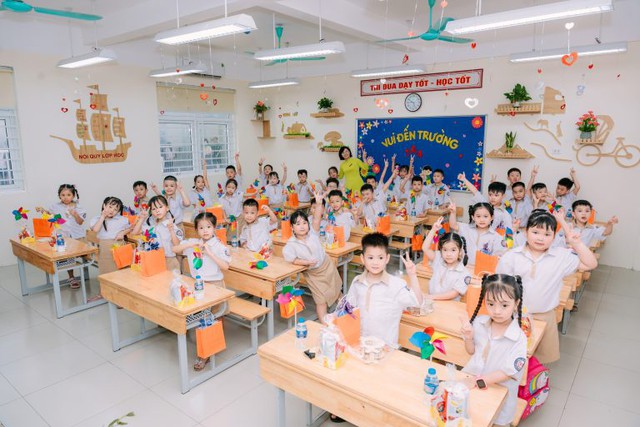
1. Trẻ em mầm non, học sinh phổ thông đang theo học tại các cơ sở giáo dục mầm non, giáo dục phổ thông công lập chất lượng cao của thành phố Hà Nội.
2. Các cơ sở giáo dục mầm non, giáo dục phổ thông công lập chất lượng cao của thành phố Hà Nội.
3. Các cơ quan quản lý nhà nước về giáo dục, Ủy ban nhân dân các phường, xã và các cơ quan, tổ chức, cá nhân có liên quan.
Danh mục, mức thu (mức trần) các khoản thu dịch vụ theo tiêu chí dịch vụ giáo dục chất lượng cao từ năm học 2026-2027
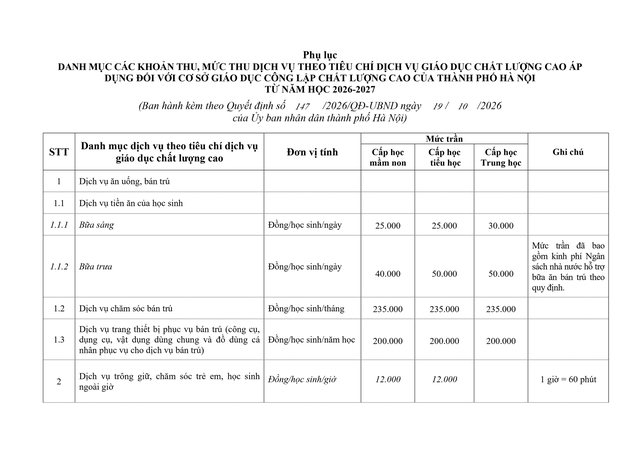
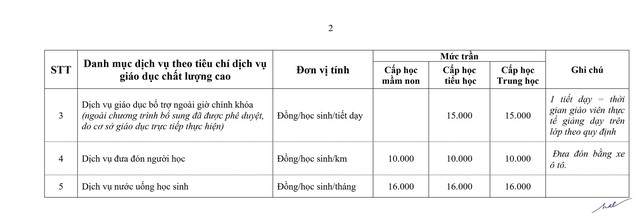
Cơ chế quản lý thu, chi các dịch vụ theo tiêu chí dịch vụ giáo dục chất lượng cao
1. Tổ chức thu các dịch vụ theo tiêu chí dịch vụ giáo dục chất lượng cao
Căn cứ mức trần tại Quyết định, các cơ sở giáo dục công lập chất lượng cao có trách nhiệm xây dựng dự toán chi phí để xác định mức thu cụ thể, được thỏa thuận bằng văn bản với cha mẹ (hoặc người giám hộ) học sinh trên tinh thần tự nguyện, công khai, minh bạch, bảo đảm không vượt mức trần quy định; báo cáo cơ quan quản lý theo phân cấp (Sở Giáo dục và Đào tạo hoặc Ủy ban nhân dân các phường, xã) để theo dõi, kiểm tra, giám sát.
Cơ sở giáo dục không thực hiện thu từ người học các nội dung chi phí đã được ngân sách nhà nước hỗ trợ, bảo đảm hoặc đã tính trong mức thu học phí chương trình bổ sung theo quy định tại các Nghị quyết của Hội đồng nhân dân Thành phố; trường hợp nội dung dịch vụ có phần chi phí trùng với nội dung chi do nguồn ngân sách nhà nước hoặc học phí chương trình bổ sung bảo đảm thì phải loại trừ phần chi phí này trước khi xác định mức thu từ người học.
2. Quản lý và sử dụng các khoản thu dịch vụ theo tiêu chí dịch vụ giáo dục chất lượng cao
Các cơ sở giáo dục công lập chất lượng cao có trách nhiệm sử dụng các khoản thu đúng mục đích, công khai, minh bạch. Các cơ sở giáo dục công lập chất lượng cao được tự chủ quyết định các khoản chi để cung cấp dịch vụ theo tiêu chí dịch vụ giáo dục chất lượng cao đảm bảo tính hợp lý, hợp lệ và quy định trong quy chế chi tiêu nội bộ của đơn vị; tổ chức công tác kế toán theo đúng quy định của pháp luật về kế toán; mở sổ sách kế toán, sử dụng, quản lý chứng từ, tổ chức hạch toán, theo dõi riêng đảm bảo ghi nhận đầy đủ, chính xác doanh thu và phân bổ đầy đủ, chính xác chi phí đối với từng hoạt động; đăng ký, kê khai, nộp đủ thuế và các khoản thu ngân sách khác (nếu có) theo quy định của pháp luật; thực hiện chế độ báo cáo tài chính đúng, kịp thời với các cơ quan quản lý cấp trên và các cơ quan có liên quan theo quy định. Thực hiện chế độ công khai theo quy định.
Trường hợp dịch vụ theo tiêu chí dịch vụ giáo dục chất lượng cao có chênh lệch thu (bao gồm thu từ người học và các nguồn thu hợp pháp khác theo quy định) nhỏ hơn chi, đơn vị tính toán bù đắp khoản thiếu hụt bằng các nguồn kinh phí hợp pháp của đơn vị, ngân sách nhà nước không cấp bù.
Quyết định 147/2026/QĐ-UBND có hiệu lực thi hành từ 30/10/2026.