CỔNG THÔNG TIN ĐIỆN TỬ CHÍNH PHỦ
XÂY DỰNG CHÍNH SÁCH, PHÁP LUẬT
Nghị định 394/2026/NĐ-CP quy định về cơ chế quản lý tài chính với doanh nghiệp kinh doanh xổ số
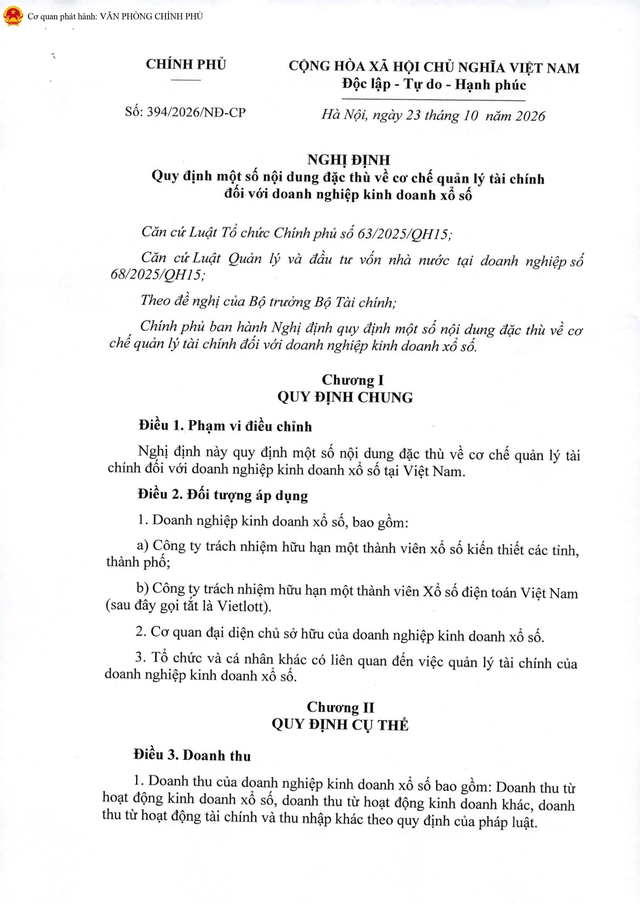
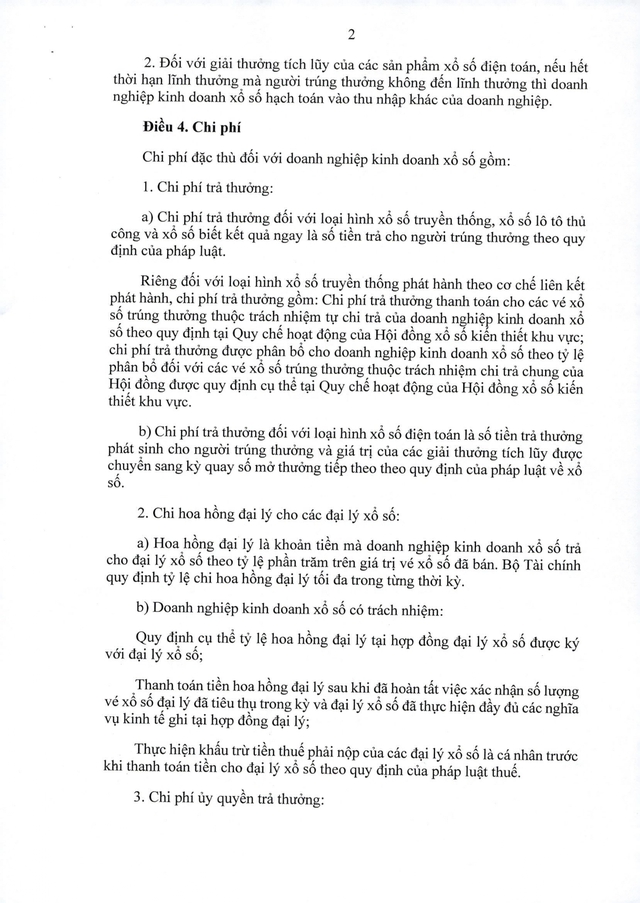
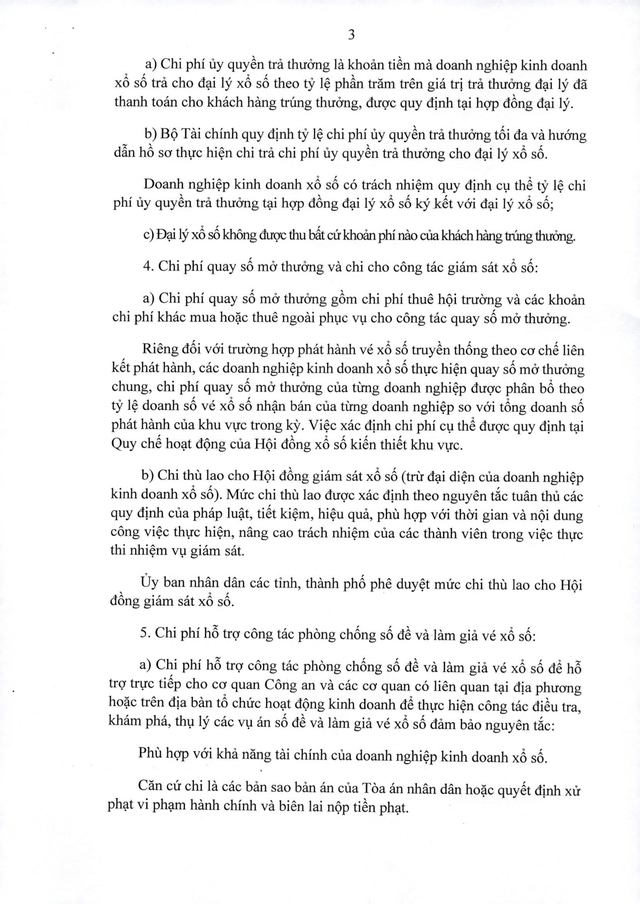
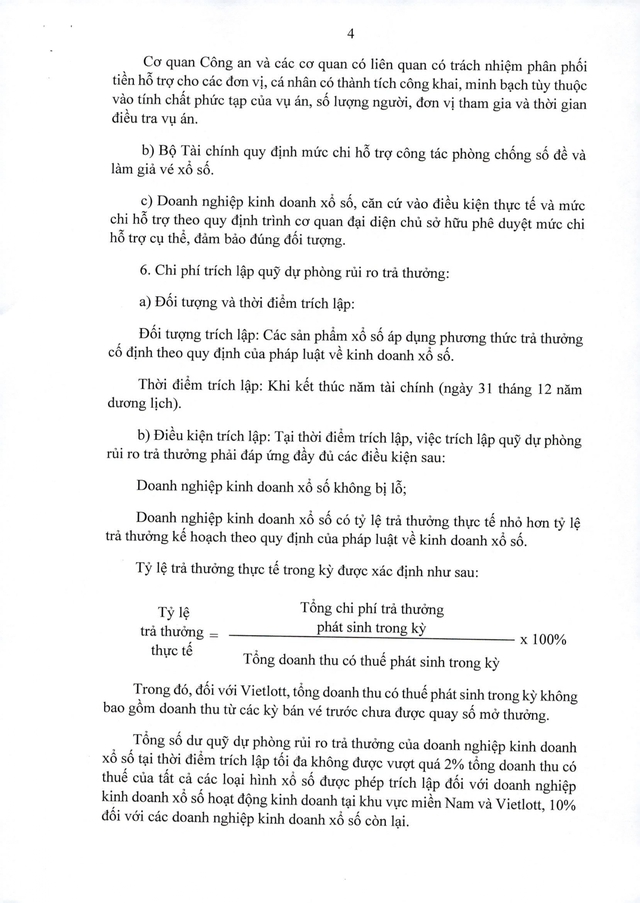
(Chinhphu.vn) - Toàn văn Nghị định 394/2026/NĐ-CP quy định một số nội dung đặc thù về cơ chế quản lý tài chính đối với doanh nghiệp kinh doanh xổ số.
Phó Thủ tướng Chính phủ Nguyễn Văn Thắng ký ban hành Nghị định 394/2026/NĐ-CP quy định một số nội dung đặc thù về cơ chế quản lý tài chính đối với doanh nghiệp kinh doanh xổ số. Nghị định gồm 4 Chương, 12 Điều, có hiệu lực từ ngày 08/12/2026.
Hướng dẫn hạch toán với giải thưởng tích lũy các sản phẩm xổ số điện toán mà người trúng không lĩnh thưởng
Điều 3. Doanh thu
1. Doanh thu của doanh nghiệp kinh doanh xổ số bao gồm: Doanh thu từ hoạt động kinh doanh xổ số, doanh thu từ hoạt động kinh doanh khác, doanh thu từ hoạt động tài chính và thu nhập khác theo quy định của pháp luật.
2. Đối với giải thưởng tích lũy của các sản phẩm xổ số điện toán, nếu hết thời hạn lĩnh thưởng mà người trúng thưởng không đến lĩnh thưởng thì doanh nghiệp kinh doanh xổ số hạch toán vào thu nhập khác của doanh nghiệp.
Phân phối lợi nhuận với doanh nghiệp kinh doanh xổ số
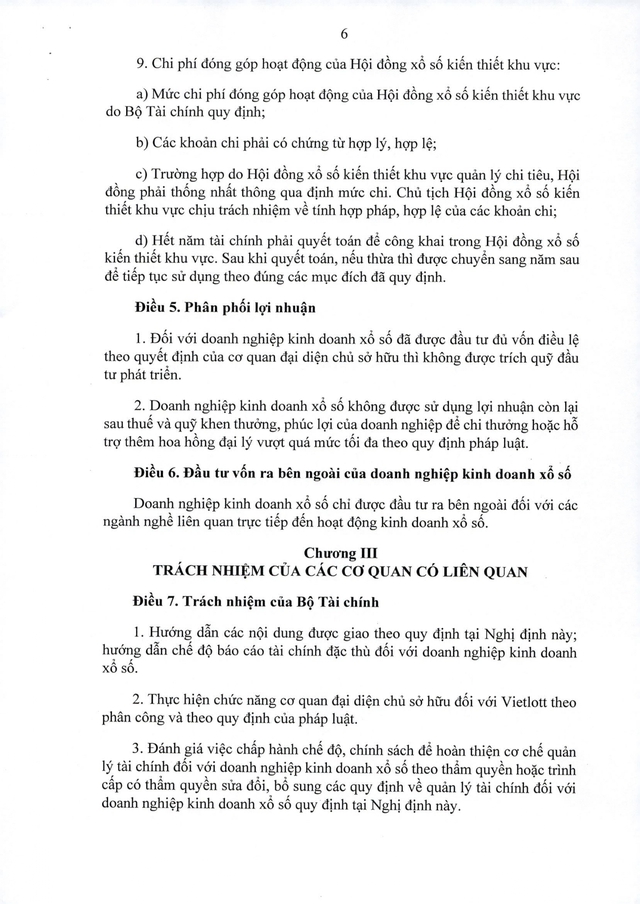
Nghị định quy định về phân phối lợi nhuận với doanh nghiệp kinh doanh xổ số tại Điều 5 Nghị định như sau:
Điều 5. Phân phối lợi nhuận
1. Đối với doanh nghiệp kinh doanh xổ số đã được đầu tư đủ vốn điều lệ theo quyết định của cơ quan đại diện chủ sở hữu thì không được trích quỹ đầu tư phát triển.
2. Doanh nghiệp kinh doanh xổ số không được sử dụng lợi nhuận còn lại sau thuế và quỹ khen thưởng, phúc lợi của doanh nghiệp để chi thưởng hoặc hỗ trợ thêm hoa hồng đại lý vượt quá mức tối đa theo quy định pháp luật.
Điều 6. Đầu tư vốn ra bên ngoài của doanh nghiệp kinh doanh xổ số
Doanh nghiệp kinh doanh xổ số chỉ được đầu tư ra bên ngoài đối với các ngành nghề liên quan trực tiếp đến hoạt động kinh doanh xổ số./.
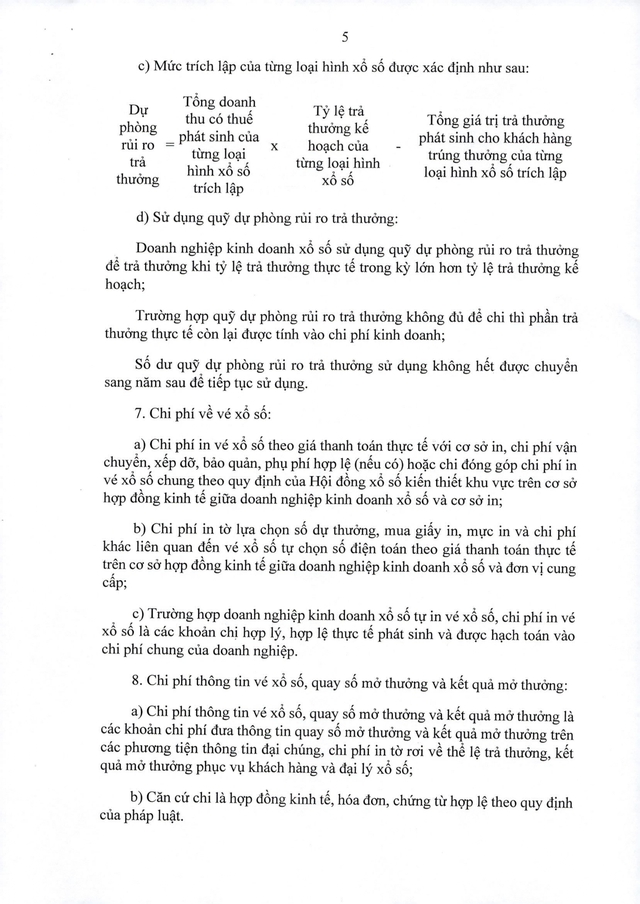
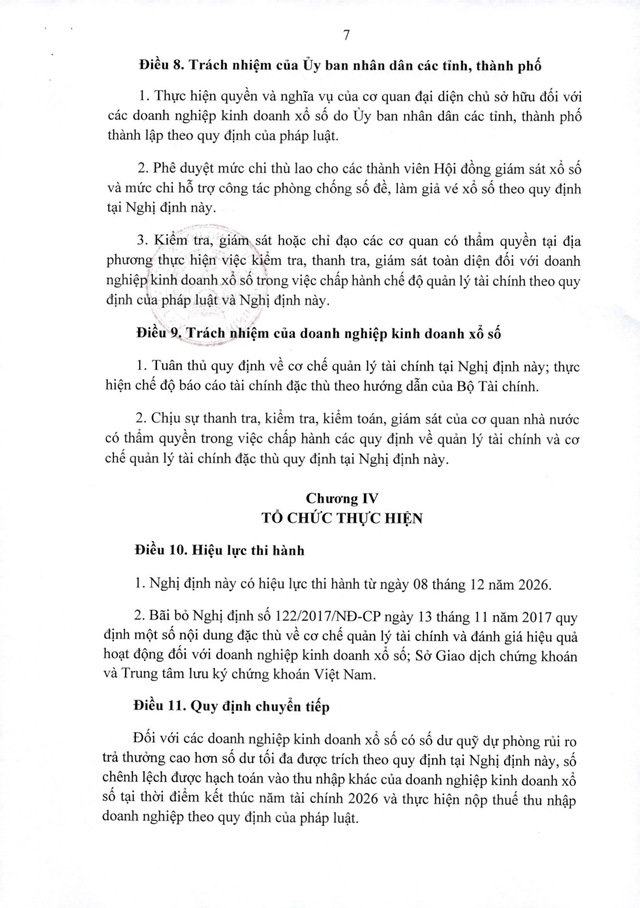
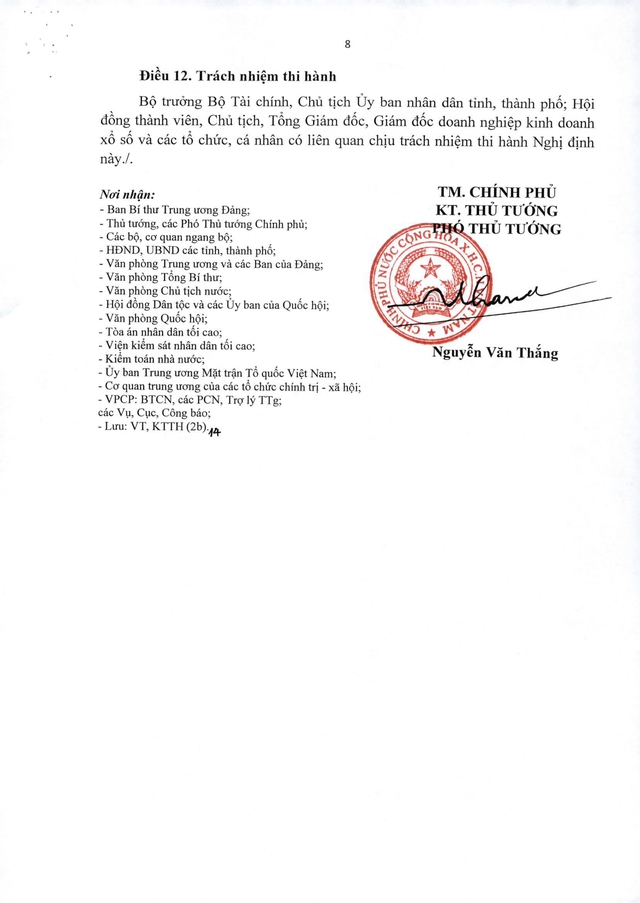
TOÀN VĂN: Nghị định 394/2026/NĐ-CP quy định một số nội dung đặc thù về cơ chế quản lý tài chính đối với doanh nghiệp kinh doanh xổ số